Cuando el Euríbor fue negativo: lecciones útiles (sin nostalgia peligrosa)
Durante años el Euríbor a 12 meses convivió con el signo menos. No fue un error tipográfico: fue un régimen de tipos en el que el índice de referencia para muchas hipotecas variables quedó por debajo de cero. Esa etapa dejó ahorros reales… y también malos hábitos de lectura.
Clave: Euríbor negativo no significa automáticamente «el banco te paga la hipoteca». El tipo de tu préstamo es índice ± diferencial y, a veces, un suelo u otras reglas de la escritura.
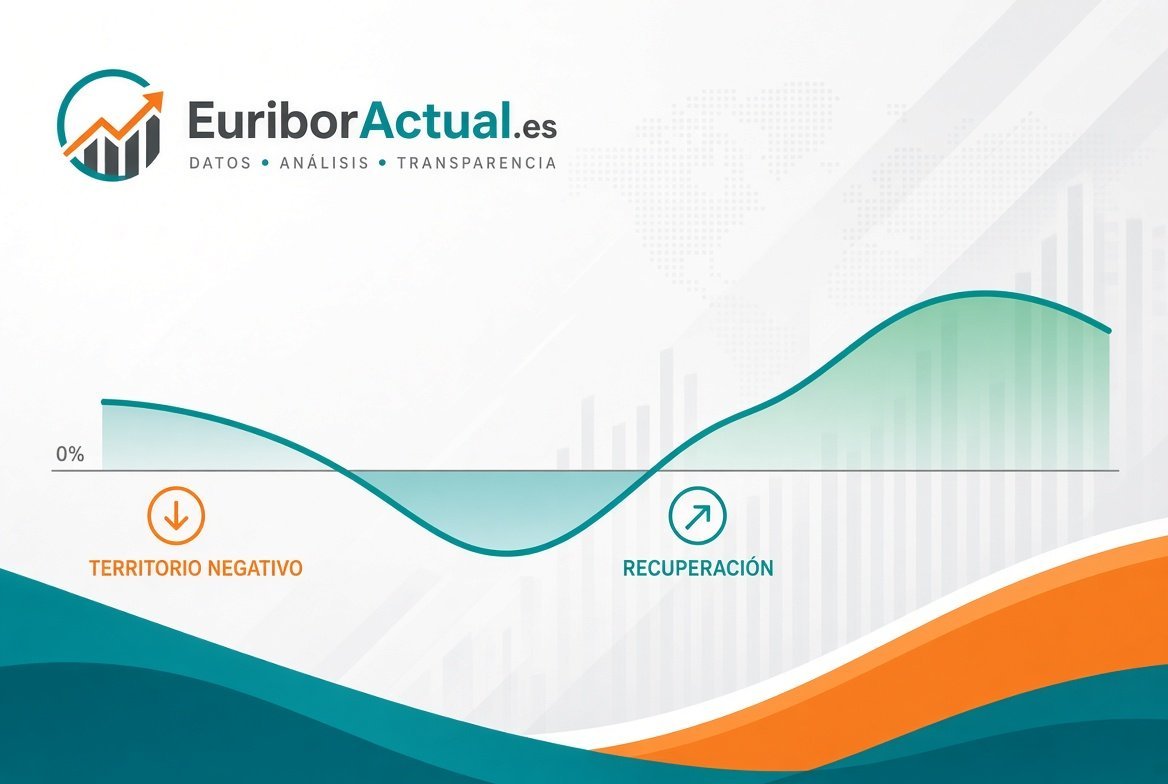
Qué ocurrió en términos simples
Tras la crisis financiera y con una política monetaria muy acomodaticia en la zona euro, los tipos de referencia de mercado se hundieron. El Euríbor a 12 meses pasó años en negativo. Para un hipotecado con diferencial moderado, el tipo final podía quedar muy bajo; en algunos casos, el juego entre índice y diferencial dejaba cuotas históricamente baratas.
Eso generó dos relatos paralelos:
- Quien amortizaba o tenía tipo variable «disfrutaba» de un coste de financiación bajo.
- Quien firmó después, o quien solo conocía ese mundo, normalizó lo excepcional.
La trampa de creer que lo bajo es lo normal
Cuando el índice volvió a subir con fuerza en 2022–2023, muchas revisiones dolieron no solo por el nivel absoluto, sino por el contraste con la memoria reciente. La lección no es «el Euríbor es malo»: es que un índice variable varía. Diseñar la economía familiar como si el tramo negativo fuera el suelo permanente era (y es) arriesgado.
Clave: planifica la cuota con un colchón. Si solo te llega la letra en el escenario más benigno de los últimos diez años, el problema no es el titular del Euríbor: es el margen de seguridad.
Suelos, diferenciales y la letra pequeña
En la época de tipos bajos se habló mucho de cláusulas suelo: límites a la bajada del tipo aplicable. No todas las hipotecas las tenían; no todas se aplicaron igual; y el marco legal y judicial fue complejo. La idea práctica para hoy es más sobria:
- Lee si existe un mínimo al tipo de interés.
- Separa el índice (Euríbor) del margen del banco (diferencial).
- No asumas que «Euríbor al 0 %» implica «cuota casi cero».
Qué vigilar cuando el índice está en positivo
Con el Euríbor de nuevo en terreno positivo, la atención vuelve a la media del mes, a la revisión anual o semestral y a la capacidad de pago. Las herramientas útiles no son adivinar el próximo titular, sino:
- Seguir la media provisional si tu contrato usa media.
- Simular la revisión con tu capital y plazo reales.
- Valorar amortizar o renegociar cuando los números cierren, no cuando el miedo grite.
Lecciones que sí merecen la pena
1. Variable implica incertidumbre acotada, no lotería. Puedes estimar escenarios; no puedes congelar el índice.
2. El diferencial es tan protagonista como el Euríbor. Un índice bajo con un margen alto puede salir más caro que un índice medio con un margen fino.
3. La memoria es mala asesora financiera. Recordar solo los años negativos distorsiona la decisión de fijo, mixto o variable.
4. La escritura manda. Ni el BOE ni una web sustituyen la regla de cálculo de tu contrato.
De lo excepcional a lo cicatriz
Los años de Euríbor negativo coincidieron, en muchos hogares, con una sensación de alivio en la letra. Parte de ese alivio era real: el tipo de interés efectivo era bajo. Otra parte era psicológica: se dejó de temer la revisión. Cuando el índice remontó, el golpe no fue solo financiero; fue también de expectativas rotas.
Quien firmó una hipoteca variable en ese entorno no hizo nada «mal» por aprovechar tipos bajos. El error de lectura aparece cuando se proyecta el pasado reciente como destino fijo. Los mercados de tipos no firman contratos de permanencia con el ciudadano.
Fijo, variable y mixto a la luz de aquella etapa
El debate fijo frente a variable se enconó precisamente cuando el variable era extraordinariamente barato. Algunas personas se arrepintieron después de no haber fijado; otras se alegraron de haber seguido variables cuando el índice volvió a moderarse. No hay una moral única: hay perfiles de riesgo, horizontes de permanencia en la vivienda y capacidad de absorber subidas.
La lección operable es más modesta: elige la modalidad sabiendo qué escenario te rompe el presupuesto. Si una subida de un punto en el Euríbor te deja sin colchón, el producto variable te exige o más ahorro previo o un diferencial muy competitivo o una estrategia de amortización.
Qué no volverá (probablemente) igual
Nadie puede prometer que el Euríbor no volverá a negativo en el futuro. Nadie debería prometer tampoco que volverá «pronto» o «nunca». Lo que sí puedes fijar en la cabeza es que las condiciones macroeconómicas que produjeron años enteros bajo cero no son el modo por defecto del sistema. Tratarlas como tal es construir sobre una excepción.
Clave: usa el histórico negativo como museo educativo, no como hoja de ruta. El mapa útil hoy es la media actual, tu diferencial y tu capacidad de pago bajo estrés.
Herramientas para no repetir el error de anclarse a un solo escenario
En EuriborActual.es puedes contrastar el valor diario, proyectar la media y medir la sensibilidad de la cuota si el índice sube o baja unas décimas. Esa costumbre —mirar rangos, no un único número feliz— es la herencia útil del periodo negativo: la cuota puede moverse, y tú puedes anticipar cuánto.
- Sensibilidad de la cuota ante +0,25 %, +0,50 % o +1 %.
- Anual frente a semestral para ver el ritmo del impacto.
- Amortizar cuando haya capacidad, no solo cuando el miedo apriete.
Clave final: el tramo negativo fue una etapa, no un derecho adquirido. Úsalo como recordatorio de que los tipos se mueven —hacia abajo y hacia arriba— y construye decisiones con escenarios, no con nostalgia.
En EuriborActual.es puedes contrastar el pulso diario, proyectar la media del mes y pasar de porcentajes a euros con los simuladores de revisión y amortización.